卫星互联网行业基本情况及发展趋势 互联网信息服务视角
一、行业基本情况
卫星互联网是指利用地球低轨(LEO)、中轨(MEO)或地球同步轨道(GEO)卫星星座,为用户提供宽带互联网接入服务的新型网络基础设施。作为地面互联网的延伸与补充,卫星互联网旨在实现全球无死角覆盖,尤其在偏远地区、海洋、航空及应急场景中具有不可替代的价值。随着火箭可回收技术、卫星小型化(立方星)、相控阵天线及星间激光链路等关键技术成熟,卫星互联网建设成本大幅下降,商业化进程显著提速。
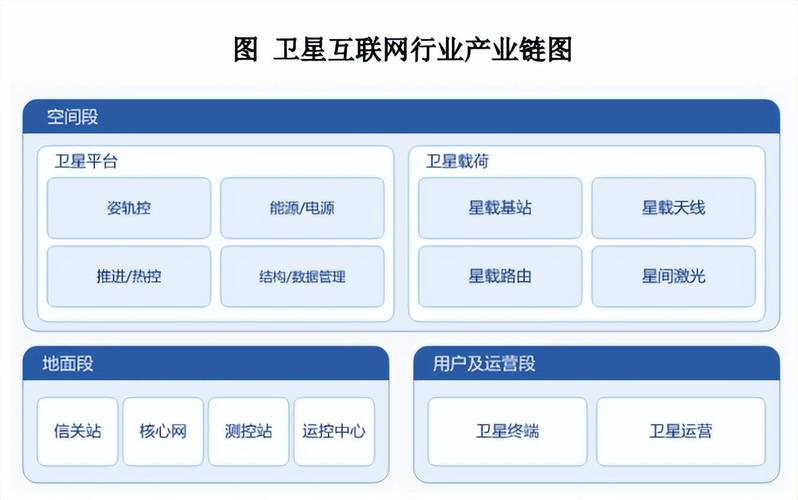
从产业链看,卫星互联网包括卫星制造与发射、地面设备(终端与网关)、卫星运营及互联网信息服务四个主要环节。其中,互联网信息服务是价值实现的最终出口,涵盖宽带接入、物联网连接、内容分发、云计算及行业解决方案等。当前,全球格局呈现“一超多强”态势:SpaceX的Starlink已部署超过5000颗卫星并拥有数百万用户,OneWeb、Amazon Kuiper等紧随其后;中国则通过“GW星座”(约1.3万颗卫星)和“G60星链”等计划加速布局,力图构建自主可控的低轨卫星互联网体系。
二、互联网信息服务的特点与模式
卫星互联网信息服务区别于传统地面互联网服务,具有以下特征:
- 广覆盖、低时延:低轨卫星将端到端时延控制在50ms以内,可支持实时视频、在线游戏等交互式应用。
- 服务分层:面向消费者提供宽带接入(如Starlink的住宅套餐),面向企业及政府提供专网、备份链路、海事航空通信等高价值服务。
- 融合组网:卫星网络与5G/6G地面网络逐步融合,形成天地一体化信息服务体系,实现无缝切换与协同覆盖。
- 按需计费与灵活套餐:根据带宽、流量、服务质量(QoS)提供差异化定价,例如优先保障应急通信或视频会议。
三、发展趋势
- 星座规模化与低成本化:低轨卫星星座进入批量发射阶段,可复用火箭和标准化卫星平台将单星成本降至百万美元级,推动带宽容量指数级增长。
- 天地一体化融合:3GPP R17/R18标准已将非地面网络(NTN)纳入5G演进,未来手机直连卫星(Direct-to-Cell)将成为主流服务形态,消除终端限制。
- 应用场景深化:除偏远地区宽带外,卫星互联网信息服务将深度赋能智能网联汽车、远洋航运、航空Wi-Fi、能源巡检及应急救灾,形成“卫星+行业”的解决方案生态。
- 竞争与合作并存:频轨资源争夺加剧,但运营商间亦通过漫游协议、频谱共享等方式合作,以提升全球服务能力。
- 监管与安全挑战:各国对卫星互联网的频谱许可、数据主权、网络安全提出更高要求,推动行业标准与合规体系完善。
四、结论
卫星互联网正从“连接补充”走向“基础信息设施”,互联网信息服务是其商业闭环的核心。未来五年,随着星座部署完成和终端成本下降,卫星互联网信息服务将迎来用户规模爆发,并与地面网络深度融合,构建覆盖全球、智能协同的下一代互联网。行业参与者需关注技术迭代、频谱合规与场景创新,以在天地一体化浪潮中占据先机。
如若转载,请注明出处:http://www.howbabyeat.com/product/67.html
更新时间:2026-11-20 05:42:06